

知っておきたい!贈与税と相続税の違いとは?
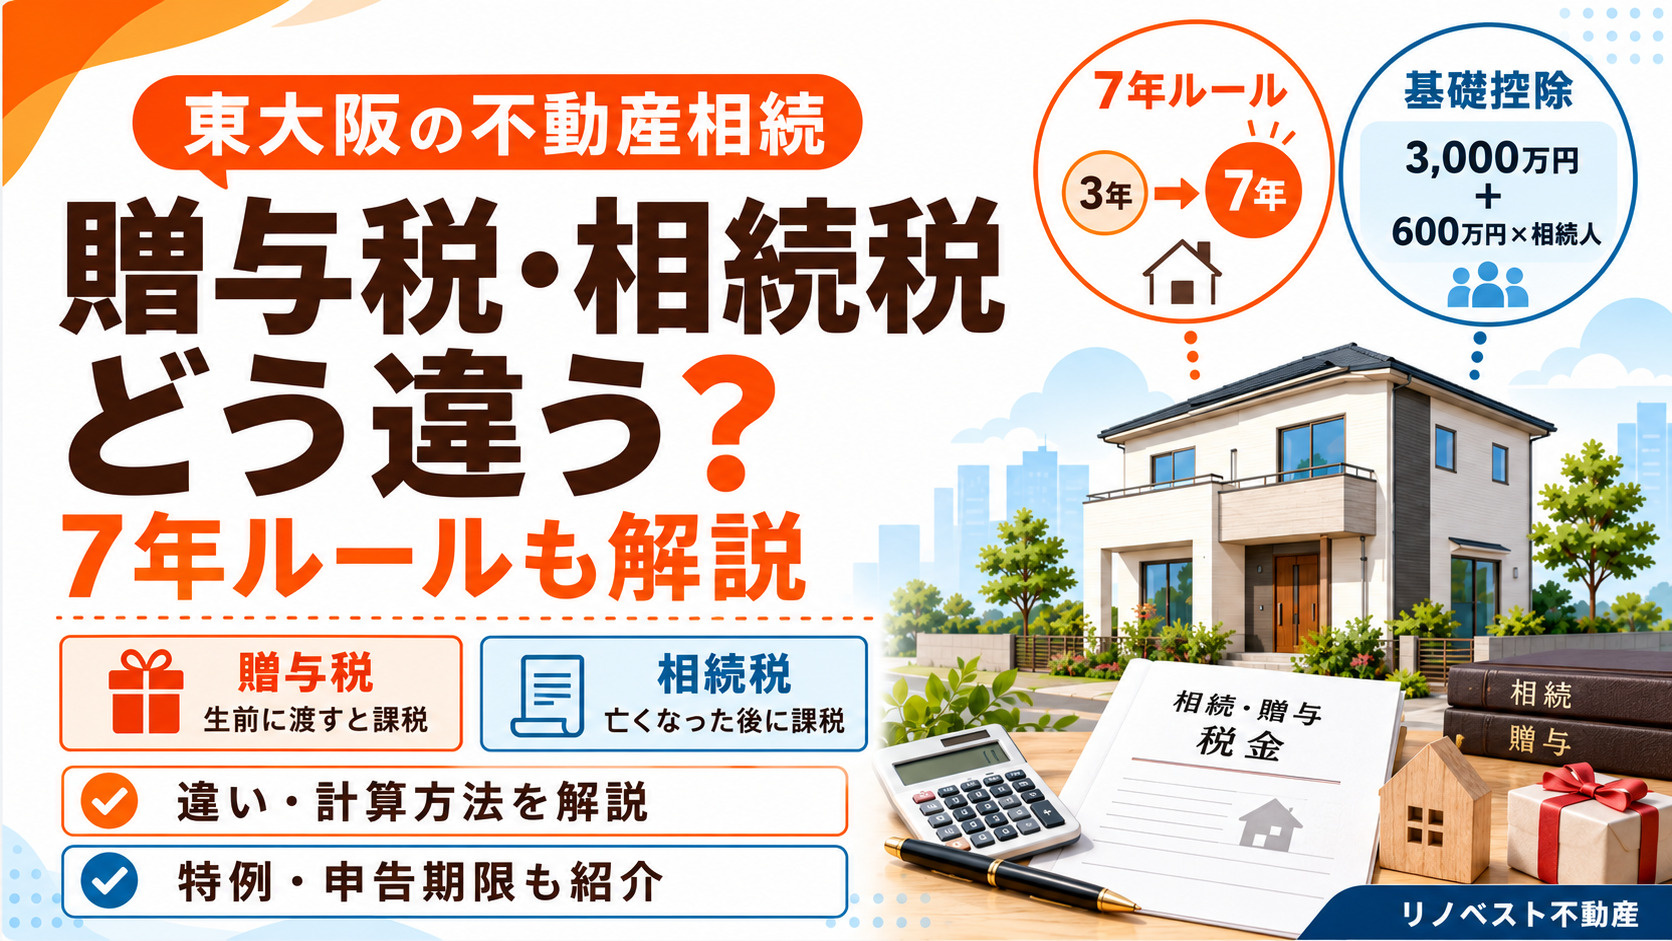
「不動産を贈与や相続で受け取る場合、どのような税金が発生するのか」「贈与税と相続税の違いが分からず不安だ」と感じていませんか。不動産を家族へ引き継ぐ場面では、税負担や申告手続きの知識がとても大切です。特に2024年からは生前贈与の持ち戻し期間が3年から7年へ延長される制度改正が進行中で、これまでの相続対策の常識が変わりつつあります。
この記事では、不動産にかかる贈与税と相続税の基本的なしくみや違い、具体的な税額の計算方法、最新の税制特例の活用法、申告から納税までの流れまで、分かりやすく詳しく解説します。今後の備えとして、ぜひご一読ください。
- 贈与税は生前の贈与時、相続税は死亡時にそれぞれ課税されるタイミングが異なります。
- 生前贈与加算は2024年から3年→7年に延長され、2031年から完全適用されます。
- 住宅取得資金の贈与非課税(最大1,000万円)は2026年12月31日が期限で、延長は未確定です。
不動産にかかる贈与税・相続税の基本的なしくみと違い
贈与税と相続税は「いつ課税されるか(課税時期)」と「どの財産に適用されるか(課税対象)」が異なります。贈与税は生前に財産を無償で譲る「贈与」のタイミングで課税され、相続税は人が亡くなったときにその人の全財産に対して課税されます。
- 贈与税の暦年課税は年間110万円まで基礎控除、超過分には最大55%の累進税率が適用される
- 相続税の基礎控除は「3,000万円+600万円×法定相続人の数」で計算する
- 土地は路線価方式・倍率方式、家屋は固定資産税評価額をベースに評価される
詳しく解説していきます!
贈与税は、生前に自分の財産を他人に無償で譲る「贈与」のタイミングで課税されます。暦年課税では、1月1日〜12月31日までに受け取った贈与額に対して課税され、年間110万円までは基礎控除が適用されます。超過部分には累進税率が適用され、1,000万円を超えると30%、4,500万円を超えると55%の高い税率となるため、高価な不動産ではすぐに基礎控除を超えてしまう点に注意が必要です。なお、贈与税には「相続時精算課税制度」もあり、一定の条件下で2,500万円まで非課税となり、超過部分には一律20%の贈与税が課されます。令和6年(2024年)1月1日以降、この制度には110万円の基礎控除も新たに加えられ、非課税枠が拡充されています。
相続税は、人が亡くなったときに、その人の全財産に対して課税されます。「遺産の総額」から「基礎控除額」(3,000万円+600万円×法定相続人の数)を差し引いた額が課税対象になります。たとえば相続人が三人の場合、基礎控除額は3,000万円+(600万円×3人)=4,800万円です。相続税も累進税率(最高55%)ですが、基礎控除額が大きいため、相続税がかからないケースも多くあります。
不動産特有の評価方法が「税負担の差」に大きく関わってきます。土地は路線価方式や倍率方式、家屋は固定資産税評価額をベースに評価されます。路線価方式では、路線価×各種補正率×面積という計算式で評価額を算出します。建物の評価については、自用家屋(自宅)では固定資産税評価額にそのまま1.0を乗じた額となる一方、賃貸用建物では「固定資産税評価額 ×(1 − 借家権割合 × 賃貸割合)」で評価するため、賃貸物件は自宅より評価額が下がり、相続税評価も軽くなる傾向があります。
| 項目 | 贈与税 | 相続税 |
|---|---|---|
| 課税されるタイミング | 生前の贈与時 | 人が亡くなった時(相続時) |
| 税制の特徴 | 年110万円の基礎控除、累進課税、相続時精算課税制度あり | 基礎控除は「3,000万円+600万円×相続人の数」 |
| 不動産の評価方法 | 路線価・倍率方式など(相続税評価額と同様) | 土地は路線価方式等、家屋は固定資産税評価額、賃貸用は借家権考慮 |
不動産を贈与または相続で受け取る際の具体的な税額計算の流れ
不動産を贈与または相続によって取得する際の税額計算は、相続税の計算手順・贈与税の課税方式・不動産評価額の算定方法という3つの観点に分けて理解すると整理しやすくなります。
- 相続税は遺産評価→控除額の算出→法定相続分で按分→税率適用という順序で計算する
- 贈与税は暦年課税と相続時精算課税制度で控除額や計算方法が異なる
- 土地は路線価方式・倍率方式、建物は固定資産税評価額を用いて評価する
詳しく解説していきます!
相続税を算出する際は、①遺産の総額を評価し、②債務や葬式費用を差し引いた後、③基礎控除(3,000万円+600万円×法定相続人の人数)を差し引いて課税対象額を算出します。そこから④法定相続分で按分し、⑤各人に税率を適用して相続税総額を導き出します。例えば、遺産総額1億円、法定相続人が配偶者と子2人の場合、基礎控除額は4,800万円となり、課税対象額は5,200万円です。その後の按分・税率計算により、総額630万円という結果になります(配偶者には特例で税額がかからない場合が多く、子どもが負担する例が典型です)。
贈与税には「暦年課税」と「相続時精算課税制度(生前一括清算型)」の2種類があります。暦年課税では、年間110万円まで非課税で、これを超えた部分に対して課税されます。一方、相続時精算課税制度を選択すると、贈与時には一時的に一定の控除があり、超過分に税率(20%)が適用されますが、最終的には相続時に贈与額と相続財産を合算して課税される仕組みで、一度選択すると撤回できません。どちらを選ぶかによって、後述する生前贈与加算の対象になるかどうかも変わるため、慎重な判断が必要です。
土地については、国税庁が公表する「路線価」が設定されている地域では路線価方式に基づいて面積に補正率や奥行補正などをかけて評価します。路線価がない地域では「倍率方式」で、固定資産税評価額に一定の倍率(国税庁の倍率表による)を乗じて評価します。建物については、固定資産税評価額をそのまま相続税評価額として用い、貸家の場合は借家権割合や賃貸中の割合を加味して軽減した評価となる点にも注意が必要です。
| 項目 | 概要 | 特徴 |
|---|---|---|
| 相続税の計算手順 | 遺産評価→控除額による課税対象額算出→法定相続分で按分→税率適用 | 基礎控除や法定相続分を活用し税額を具体的に算出 |
| 贈与税の暦年課税と相続時精算課税制度 | 暦年ごとの110万円控除、または生前贈与を相続税で一括清算する方法 | 制度により控除額や税計算方法が変わるため選択が重要 |
| 不動産評価額の算定方法 | 路線価方式、倍率方式、固定資産税評価の利用 | 土地・建物で評価手法が異なり正確な評価が不可欠 |
生前贈与加算の「7年ルール」(2024年改正)
2024年1月1日以降の贈与から、相続開始前に贈与を受けた財産を相続財産に持ち戻して計算する「生前贈与加算」の対象期間が、従来の3年以内から7年以内へ段階的に延長されています。2026年9月時点はまだ経過措置期間中で、今後相続が発生するタイミングによって加算される期間が変わる点に注意が必要です。
- 2024年1月1日〜2026年12月31日に発生した相続は、従来どおり相続開始前3年以内が対象
- 2027年1月1日〜2030年12月31日に発生した相続は、2024年1月1日から相続開始日までが対象
- 2031年1月1日以降に発生した相続から、完全に相続開始前7年以内が対象になる
詳しく解説していきます!
生前贈与加算とは、亡くなる前一定期間内に贈与を受けた財産を「相続財産」に加算して相続税を計算する制度です。生前に贈与して相続財産を減らしても、この期間内の贈与分は相続税の課税対象に戻されるため、駆け込み的な相続税対策には一定の歯止めがかけられています。従来はこの持ち戻し期間が「相続開始前3年以内」でしたが、令和5年度税制改正により「相続開始前7年以内」へ延長されました。
7年ルールは2024年1月1日以降の贈与から段階的に適用されます。相続開始日が2026年12月31日までは、これまでどおり相続開始前3年以内の贈与が対象です。相続開始日が2027年1月1日から2030年12月31日までの間は、2024年1月1日から相続開始日までの贈与が加算対象となり、実質的に最大5年分の持ち戻しになります。相続開始日が2031年1月1日以降になって初めて、完全に相続開始前7年以内の贈与が加算対象となります。なお、延長された4年間(相続開始前3年超7年以内)に受けた贈与については、合計100万円まで相続財産に加算しない措置も設けられています。
| 相続開始日 | 生前贈与加算の対象期間 |
|---|---|
| 〜2026年12月31日 | 相続開始前3年以内(改正前と同じ) |
| 2027年1月1日〜2030年12月31日 | 2024年1月1日〜相続開始日(最大5年分) |
| 2031年1月1日〜 | 相続開始前7年以内(完全適用、うち4〜7年分は合計100万円控除) |
不動産に関する代表的な税制特例とその適用条件
贈与税や相続税に関して大きな軽減が受けられる代表的な制度には、「住宅取得等資金の贈与に関する非課税制度」と「小規模宅地等の特例」があります。特に住宅取得資金の非課税制度は、2026年12月31日という期限が目前に迫っている点に注意が必要です。
- 住宅取得等資金贈与の非課税枠は、省エネ等住宅1,000万円・一般住宅500万円が上限
- この非課税措置の適用期限は2026年12月31日までの贈与で、2026年9月時点で延長は未確定
- 小規模宅地等の特例は、居住用・事業用の宅地の評価額を最大80%減額できる
詳しく解説していきます!
「住宅取得等資金の贈与非課税制度」は、父母や祖父母など直系尊属から、住宅用家屋の新築・取得・増改築等のための資金の贈与を受けた場合、要件を満たせば贈与税が非課税になる制度です。非課税限度額は、省エネ等住宅(断熱等性能等級5以上かつ一次エネルギー消費量等級6以上などの基準を満たす住宅)で1,000万円、それ以外の一般住宅で500万円です。暦年課税の基礎控除110万円と併用できるため、実質的にはこれらの金額に110万円を加えた額まで非課税にできます。この制度は令和6年度税制改正により適用期限が3年間延長され、2026年(令和8年)12月31日までの贈与が対象とされています。国土交通省は2026年8月28日公表の令和9年度税制改正要望に本措置を盛り込んでいますが、要望の文言は「所要の措置を講じる」にとどまり、2026年9月時点で延長が確定したわけではありません。マイホーム取得のための資金援助を検討している場合は、期限内の贈与・住宅取得・居住・申告を前提にスケジュールを組んでおくことをおすすめします。
「小規模宅地等の特例」は、被相続人の居住用・事業用・貸付用の宅地を相続した場合、その土地の相続税評価額を最大80%(貸付用は50%)まで減額できる制度です。対象となる宅地の面積上限や適用できる相続人の範囲(配偶者・同居親族・別居親族等)など、細かな要件が定められています。特例を受けるには相続税申告期限内の申告手続きが必要で、相続時精算課税制度を利用した贈与によって取得した土地は対象外になる点にも注意が必要です。
| 制度名 | 主な内容 | 適用要件・期限 |
|---|---|---|
| 住宅取得等資金の贈与 非課税制度 | 省エネ等住宅1,000万円・一般住宅500万円まで非課税 | 2026年12月31日までの贈与が対象(延長未確定) |
| 小規模宅地等の特例(相続時) | 居住・事業・貸付用宅地の評価額を最大80%減額 | 宅地の種類と相続人の状況(配偶者・同居親族など)による |
不動産に関する贈与・相続税の申告準備と納税手続きの流れ
不動産を贈与または相続で受け取る際には、税務署への申告準備と納税手続きが非常に重要です。相続税の申告期限は死亡を知った日の翌日から10か月以内、贈与税の申告期限は贈与を受けた翌年の2月1日から3月15日までと定められています。
- 相続税の申告期限を過ぎると加算税・延滞税が課されるため、早めの準備が重要
- 相続時精算課税制度など特例を利用する場合は、選択届出書の期限内提出が必須
- 納税資金が不足する場合は、延納(分割払い)や物納(不動産での納付)も選択できる
詳しく解説していきます!
相続税の申告期限は、被相続人が死亡を知った日の翌日から10か月以内です。たとえば、2026年1月1日に相続が開始した場合、2026年11月1日までに申告と納税を済ませる必要があります。期限を過ぎると加算税や延滞税が課されるため、時間に余裕を持って準備することが重要です。必要書類としては、戸籍謄本や住民票、印鑑証明、遺産目録、不動産の登記簿謄本や評価証明書、預金通帳や残高証明、生命保険の支払証明などが挙げられ、役所や金融機関からの取得に時間がかかることもあるため、早めにチェックリストを作成しておくことをおすすめします。
贈与税の申告期限は、贈与を受けた翌年の2月1日から3月15日までです。贈与税の申告を忘れると、無申告加算税や延滞税が加算される可能性があります。また、相続時精算課税制度など特例を利用する場合には、「相続時精算課税選択届出書」などの書類を期限内に提出しなければ制度の適用が認められないことがあるため注意が必要です。前述の住宅取得資金贈与の非課税制度も、非課税額内であっても翌年2月1日〜3月15日に贈与税申告書を提出することが要件になっています。
相続税の納税方法としては、現金一括納付が原則ですが、納税資金が不足する場合には分割払いが可能な延納や、不動産などの財産で納める物納が認められています。延納を利用する場合は担保の提供が必要であると同時に利子税がかかり、物納の場合は物件の明細書など詳細な資料を提出し、税務署の許可が必要です。審査には通常3か月程度かかり、不備がある場合は補正を求められるほか、申請が認められない場合には金銭納付に切り替える必要があります。相続後すぐに物納が難しい場合でも延納が認められ、その後延納の継続が困難となった場合には、相続税申告期限から10年以内に特定物納へ切り替えることも可能です。
| 項目 | 相続税 | 贈与税 |
|---|---|---|
| 申告期限 | 死亡日の翌日から10か月以内 | 翌年2月1日〜3月15日 |
| 必要書類 | 戸籍・住民票・印鑑証明・遺産目録・不動産登記簿・通帳・評価証明など | 贈与契約書・名義変更書類・選択届出書(制度利用時)など |
| 納税方法 | 現金一括・延納(分割)・物納(不動産提供) | 現金一括申告・相続時精算課税制度利用時の特例あり |
まとめ
- 贈与税は生前贈与時、相続税は死亡時に課税され、不動産の評価方法も両者で共通点が多い
- 生前贈与加算は2024年から段階的に3年→7年へ延長され、2031年から完全適用される
- 住宅取得資金贈与の非課税枠(最大1,000万円)は2026年12月31日が期限で延長は未確定
- 小規模宅地等の特例など既存の制度も、要件を満たせば大きな節税効果が見込める
不動産に関わる贈与税と相続税の基本的な仕組みや違い、具体的な税額計算の流れ、代表的な税制特例、申告と納税の手続きなどについて解説しました。不動産の贈与や相続は大きな金額が動くため、税金のしくみを十分理解しておくことが大切です。特に生前贈与加算の7年ルールや住宅取得資金贈与の期限など、最近の法改正を押さえることで、不要な税負担を防ぐことができます。東大阪市エリアでの不動産の贈与・相続に関するご相談は、専門家への相談とあわせてお気軽にお問い合わせください。