

東大阪のテナント火災保険は必要?補償内容と選び方の基本|リノベスト不動産
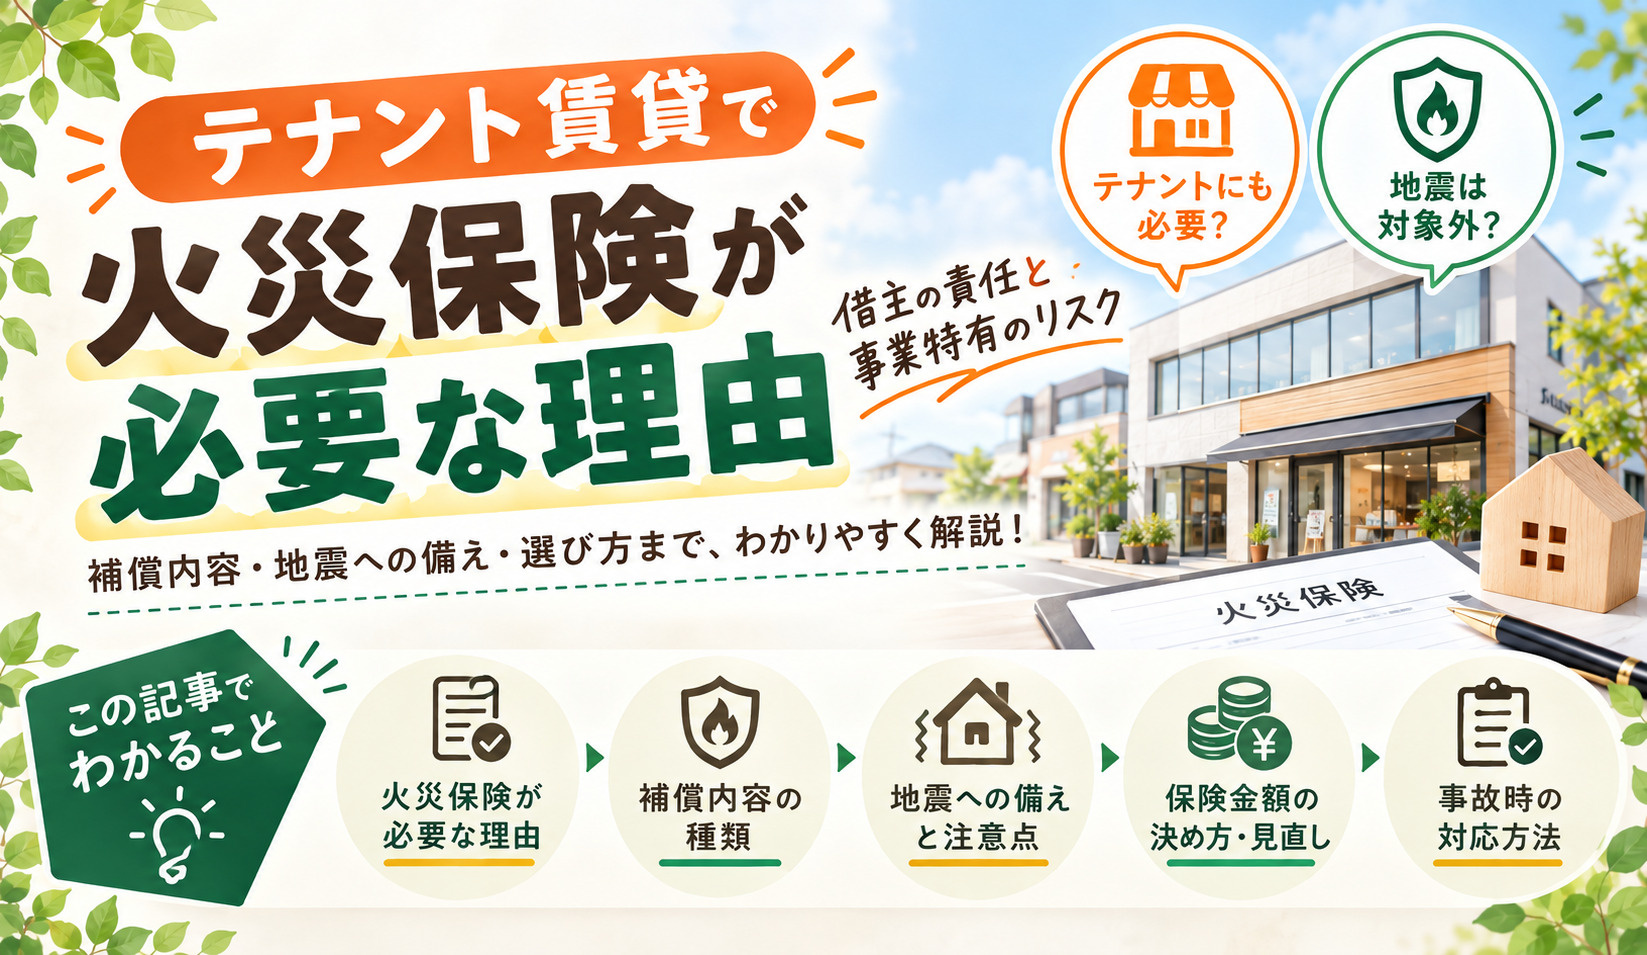
- テナントの火災保険は、契約書で加入を求められることが多く、借主が負う賠償責任に備えるために加入が基本です。
- 補償は「財物」「借家人賠償」「施設賠償」などに分かれ、地震・噴火・津波は通常の火災保険では対象外です。
- 保険金額は再調達価額(新価)を基準に決め、改装・設備投資・更新のたびに見直します。
テナント賃貸で火災保険が必要な理由|借主の責任と事業特有のリスク
テナント賃貸の火災保険は、法律で一律に義務づけられているわけではありませんが、賃貸借契約で加入を求められることが多く、加入が基本です。借りている建物を傷つけたときの賠償や、事業用の設備・在庫の損害は、保険がなければ全額が借主の負担になるためです。
- 借主は、重大な過失がなくても、貸主に対する契約上の責任を負うことがある
- 厨房設備・配線・水回り・ガス機器など、事業用ならではの出火・水漏れリスクがある
- 契約書の加入条件と、内装・設備の負担区分を契約前に確認する
詳しく解説していきます!
借りている建物で火災を起こした場合、借主は貸主に対して損害賠償の責任を負う可能性があります。失火責任法は、失火者に重大な過失がなければ、不法行為(民法709条)による賠償責任を負わないと定めています。ただし、借主は貸主に対して善良な管理者の注意をもって建物を使う義務を負っており、失火は債務不履行(契約上の責任)にもなります。失火責任法は債務不履行には適用されないため、最高裁昭和30年3月25日判決は、失火で賃借家屋を焼失させた賃借人は、重大な過失がなくても賃借物の返還義務の履行不能による責任を免れないと判断しています。こうした契約上の責任に備える保険が、後述する借家人賠償責任です。個別の事案の判断は、弁護士などの専門家にご相談ください。
店舗や事務所の火災・水漏れは、住宅よりも原因が多様です。代表的な例は、厨房設備や配線からの出火、水回り設備の不具合による水漏れ、ガス機器の不具合による破裂・爆発です。被害は内装・設備・什器備品・在庫に及び、原状回復の費用が大きくなるおそれがあります。さらに、営業を止めざるを得なければ売上が減り、取引先との関係にも影響します。事業を続けるための資金計画に、保険による備えを組み込んでおくことが大切です。
借りる前に、賃貸借契約書で保険加入の条件(指定の有無・補償の種類・金額の目安)を確認しましょう。建物本体は貸主が保険を掛けるのが一般的で、内装・設備・什器備品・在庫は借主が備える形になります。居抜き物件かスケルトン物件かによって、どこまでが借主の資産になるかが変わるため、契約前に負担区分を整理しておくと、補償の重複や抜け漏れを防げます。
| リスク | 起こりうる損害 | 備え |
|---|---|---|
| 火災・水漏れ | 内装・設備・在庫の損害、多額の修繕費 | 財物補償 |
| 借りている建物の損害 | 貸主への原状回復・賠償 | 借家人賠償責任 |
| 保険の未加入・補償不足 | 保険金で補えない損害、資金繰りの悪化 | 契約前の補償内容の確認 |
テナント向け火災保険の補償内容|財物・賠償・休業をどう備えるか
テナント向けの火災保険は、「財物」「借家人賠償責任」「施設賠償責任」を軸に、休業や費用の補償を組み合わせて考えます。商品や特約によって補償の範囲は異なるため、自分の事業に必要な補償が含まれているかを確認しましょう。
- 財物補償は、内装・設備・什器備品・在庫の損害に備える
- 借家人賠償責任は貸主へ、施設賠償責任は来店客などの第三者への賠償に備える
- 休業損失や失火見舞費用などは、商品・特約によって内容が異なる
詳しく解説していきます!
財物補償では、造作工事のカウンターや間仕切り、空調設備、冷蔵庫・レジなどの機器類、商品・材料の在庫が主な対象です。補償対象となる事故は、火災、落雷、破裂・爆発、風災、ひょう災、雪災、水濡れなどが一般的な例です。盗難は、設備・備品が対象となる商品がある一方、商品・製品は基本的に対象外とされる場合があります。在庫や売上金を扱う業種は、盗難の特約の有無と支払限度額を事前に確認してください。
借家人賠償責任は、借主の過失による火災・水漏れなどで、借りている建物に損害を与え、貸主に法律上の賠償責任を負う場合に備える補償です。一方、施設賠償責任は、店舗の管理の不備などで来店客や取引先にけがをさせた場合や、預かった物品を壊した場合などの賠償に備えます。賠償金や示談交渉の費用は高額になりやすいため、保険金額と免責金額(自己負担額)の水準を事前に検討しましょう。
火災などで営業を休止したときの損失を補う休業損失の補償や、仮店舗の費用を補う営業継続費用の補償は、特約として用意されている商品があります。また、火災で近隣に迷惑をかけた場合の失火見舞費用や、残存物の片づけ費用などの費用保険金が付く商品もあります。いずれも、すべての商品に付いているわけではないため、見積もりの段階で、補償の有無・支払限度額・支払期間を確認することが大切です。
| 補償の種類 | 備える場面 | 契約前の確認点 |
|---|---|---|
| 財物補償 | 内装・設備・什器・在庫の損害 | 所有区分と評価額 |
| 借家人賠償責任 | 貸主への原状回復・賠償 | 保険金額と免責金額 |
| 施設賠償責任 | 来店客・取引先への賠償 | 保険金額と対象となる事故 |
| 休業・費用の補償 | 休業中の損失、仮店舗、失火見舞い | 特約の有無と支払限度額 |
補償されない主なケースと地震への備え
地震・噴火・津波による損害は、通常のテナント向け火災保険では支払われません。さらに、地震保険は店舗・事務所のみの建物には付けられないため、地震への備えは別に考える必要があります。
- 地震・噴火・津波による損害は、通常の火災保険の対象外
- 地震を原因とする火災による損害も、通常の火災保険では補償されない
- 地震保険は居住用建物(店舗併用住宅を含む)と家財が対象で、店舗・事務所のみの建物は対象外
詳しく解説していきます!
店舗向けの火災保険は、火災・水災・盗難などを幅広く補償する一方、地震、噴火、これらによる津波の被害による損害を補償の対象外としています。消防庁と財務省の資料でも、地震によって生じた火災による損害は、通常の火災保険では保険金が支払われないとされています。地震の揺れで設備が壊れたり、地震後に火災が起きたりしても、通常の火災保険では支払われない点に注意しましょう。
地震保険の対象は、居住のために使う建物(店舗併用住宅を含む)と家財です。財務省の資料では、店舗(事務所)のみの建物や工場は保険の対象外とされ、賃借人が加入できるのは家財のみと示されています。借りる物件が店舗併用住宅か、店舗・事務所専用かで扱いが変わります。事業用の設備や什器の取り扱いは資料からは確認できないため、地震への備えを検討する場合は、保険会社や代理店に直接確認してください。
事故が補償の対象でも、免責金額(自己負担額)や支払限度額によって、受け取れる保険金は変わります。一般に、一定額までを自己負担とし、超えた分に保険金が支払われる仕組みの商品が多くあります。約款の補償対象外の条件(地震・噴火・津波など)とあわせて、見積書や契約書で必ず確認しましょう。
| ケース | 通常の火災保険 | 確認すること |
|---|---|---|
| 地震・噴火・津波による損害 | 対象外 | 別の備えの要否 |
| 地震を原因とする火災 | 対象外 | 別の備えの要否 |
| 風災・水濡れなど | 契約内容により対象 | 対象事故の種類と免責金額 |
| 盗難 | 設備・備品は対象となる商品あり。商品・製品は対象外の場合あり | 特約の有無と支払限度額 |
選び方と見直しのコツ|保険金額・業種・事故時の対応
保険金額は、内装・設備・什器・在庫を再調達価額(新価)で評価して決めるのが基本です。業種・立地・設備投資に合わせて、更新時や改装時に見直しましょう。
- 内装・設備・什器・在庫の評価額を、新価を基準に把握する
- 業種・立地・設備投資が変わったら、補償内容と保険金額を見直す
- 事故が起きたら、保険会社への連絡と写真撮影などの証拠保全を先に行う
詳しく解説していきます!
火災保険の評価には、新品に建て直す(買い直す)ための額である新価(再調達価額)と、そこから時間の経過による消耗分を差し引いた時価があります。万一のときに全額をまかなえる再調達価額で設定するのが一般的です。保険金額が実際の評価額を下回ると、損害の全額が支払われないことがあるため、開業時だけでなく、改装・設備投資・在庫の増加があったときにも見直しましょう。支払い方法の詳細は、約款や保険会社の説明で確認してください。
飲食店は火元となる厨房設備や油煙、電気設備の影響が大きく、事務所とは想定する事故が異なります。業態の変更、厨房設備や機械装置の導入、売場の拡張があると、当初の保険金額では不足するおそれがあります。倉庫や工場は、在庫や機械設備の評価額が大きくなりやすいため、東大阪の貸倉庫・貸工場のエリア選びを確認する際にあわせて保険の備えも検討しましょう。立地による水害の可能性は、水害ハザードマップの見方を確認することで把握できます。
事故が起きたら、速やかに保険会社や代理店へ連絡します。事故の日時・場所・原因や状況・被害の範囲を伝え、被害箇所全体と被害が広がった部分の写真、修理前の状態が分かる書類、見積書、罹災証明書などを準備します。片づけや応急処置の前に、写真撮影と被害品のリスト作成で証拠を残しておきましょう。相談の前には、賃貸借契約書、内装・設備・什器・在庫のおおよその金額、過去の事故歴、今後の設備投資の予定を整理しておくと、話がスムーズです。
| 場面 | 確認すること | ポイント |
|---|---|---|
| 保険の更新時 | 業態変更・設備投資の有無 | 補償内容と保険金額の適正化 |
| 事故が起きたとき | 連絡先の確認と被害の写真撮影 | 迅速な連絡と証拠保全 |
| 保険を相談するとき | 契約書・資産状況の整理 | 不安点と優先したい補償の明確化 |
まとめ
- テナントの火災保険は、契約書で加入を求められることが多く、借主の賠償責任に備えるため加入が基本
- 補償は財物・借家人賠償責任・施設賠償責任が軸で、休業や費用の補償は商品・特約で異なる
- 地震・噴火・津波は通常の火災保険の対象外で、地震保険は店舗・事務所のみの建物に付けられない
- 保険金額は再調達価額を基準に決め、改装・設備投資・更新のたびに見直す
テナントの火災保険は、事業と従業員を守るための備えです。契約書の条件、補償の範囲、保険金額を開業前に整理しておくと、万一のときにも落ち着いて対応できます。東大阪市の貸店舗・貸事務所のご相談は、宅地建物取引士が契約書や条件を一緒に確認しながらご説明しますので、お気軽にお問い合わせください。